La hausse des taux après les émeutes profite d'abord aux créanciers étrangers, qui détiennent 58 % de la dette française
Depuis les émeutes du 17 octobre, l'État paie plus cher pour emprunter : l'écart de taux avec l'Allemagne est passé de 137 points de base le vendredi 16 octobre à 151 le mardi 20. Ces intérêts supplémentaires ne restent pas en France pour l'essentiel. Selon la Banque de France, 58,4 % des titres de la dette publique à long terme étaient détenus par des investisseurs non résidents au 30 juin 2026, une part qui a gagné 2,5 points en 3 mois. Sur 100 euros d'intérêts en plus, près de 58 partent donc hors de France.
Qui détient la dette de l'État
La Banque de France publie chaque trimestre la part des non-résidents. Le dernier détail par catégorie, publié par l'Agence France Trésor au 31 mars, porte sur la dette négociable de l'État, environ 2 806 milliards d'euros.
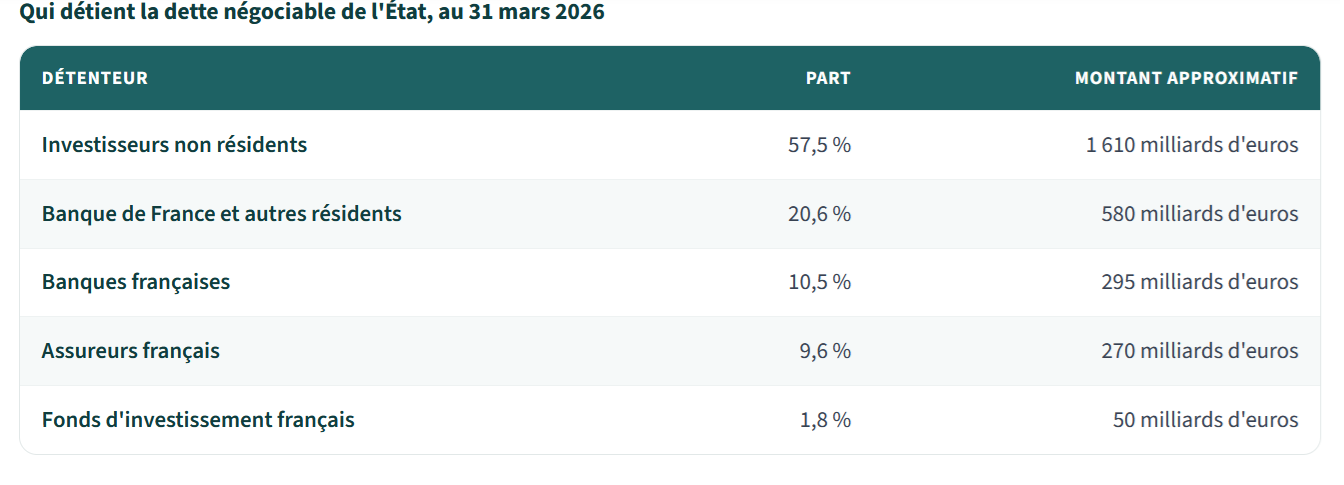
Chaque catégorie de créancier récupère les intérêts d'une manière différente.
Les non-résidents : fonds de pension, gestionnaires d'actifs, banques centrales et assureurs étrangers. Environ 24 % de la dette est détenue hors de la zone euro, notamment par des investisseurs japonais, qui en possèdent environ 137 milliards d'euros.
La Banque de France : elle a acheté ces titres pour le compte de l'Eurosystème pendant les années de taux bas. Ses bénéfices reviennent en partie à l'État, par l'impôt et le dividende, quand ses comptes le permettent.
Les banques et assureurs français : ils placent en obligations d'État une partie des dépôts et de l'épargne de leurs clients, notamment les fonds en euros de l'assurance-vie.
La statistique retient le détenteur immédiat du titre. Un épargnant français qui passe par un fonds luxembourgeois apparaît ainsi parmi les non-résidents.
Où part le surcoût des émeutes
Au barème de l'Agence France Trésor, 10 points de base de plus sur tous les taux coûtent 320 millions d'euros la 1re année et 3,35 milliards par an au bout de 9 ans, comme le détaille notre article sur le coût des 10 points pris lundi. Réparti selon les détentions actuelles, ce surcoût se partage ainsi.
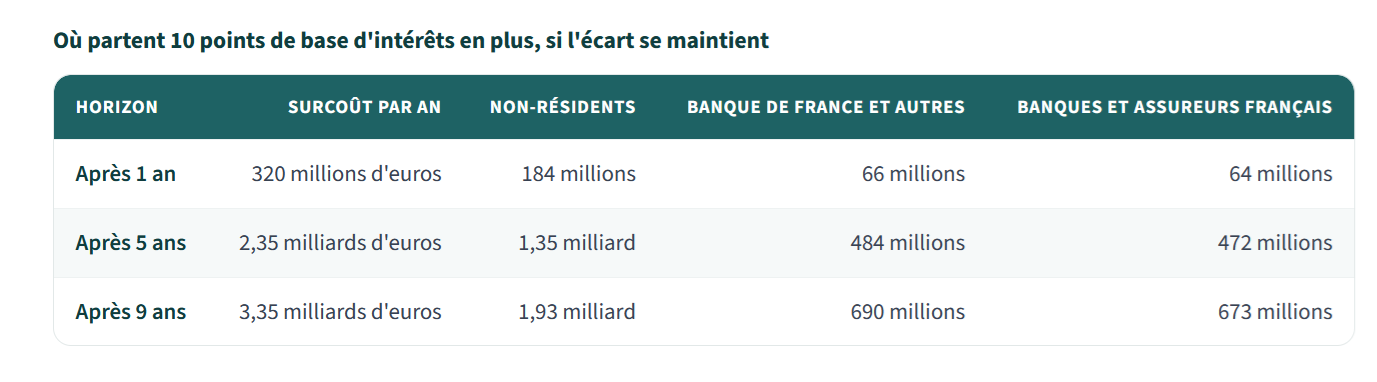
Le calcul suppose que les nouveaux titres se répartissent comme les anciens, et que l'écart se maintient. Le solde, de 6 à 60 millions d'euros selon l'horizon, va aux fonds d'investissement français. Les créanciers étrangers toucheraient près de 2 milliards d'euros de plus chaque année au bout de 9 ans, l'équivalent de l'intérêt d'un écart de taux qui n'existait pas avant le week-end.
Ramené à l'ensemble de la charge d'intérêts, l'ordre de grandeur est le même : sur les 62,6 milliards d'euros prévus pour 2026, environ 36 milliards rémunèrent des détenteurs non résidents. Rapportée aux ménages, cette part étrangère représente environ 1 200 euros par ménage et par an, un chiffre à rapprocher des intérêts de la dette payés par chaque foyer.
Pourquoi la part étrangère augmente
La part des non-résidents remontait déjà avant les émeutes, pour 3 raisons.
La Banque de France se retire : depuis 2023, l'Eurosystème cesse progressivement de remplacer les titres qui arrivent à échéance. Sa part a reculé de 3,8 points en un an, jusqu'au 31 mars 2026. La BCE a ensuite remonté ses taux en septembre, comme le détaille notre article sur la hausse des taux de la BCE.
Les taux français attirent : à près de 5 % sur 10 ans, la France rapporte plus que l'Italie, l'Espagne ou le Portugal. Au 2e trimestre, les non-résidents ont acheté 85 milliards d'euros nets de titres publics, pour seulement 50 milliards d'émissions nettes.
Les besoins d'emprunt explosent : l'État prévoit d'émettre 340 milliards d'euros d'obligations en 2027, un record, dont une part croissante trouve preneur à l'étranger.
Cette dépendance a un revers. Un investisseur étranger peut vendre plus vite qu'un assureur français, tenu par ses engagements envers ses assurés. C'est ce que surveillent les marchés avant le verdict de Moody's sur la note de la France, attendu ce vendredi soir.
Ce qui se passe si les investisseurs étrangers vendent
La France n'a jamais manqué d'acheteurs pour ses obligations, même au plus fort de la crise des dettes de 2011 et 2012. Le risque n'est pas un défaut de paiement, mais un renchérissement durable : chaque vente massive se traduit par un écart plus large, donc par des intérêts plus élevés sur toutes les émissions suivantes. L'assureur-crédit Allianz Trade situe le seuil de crise au-delà de 200 points d'écart, contre 151 le 20 octobre.
Ce qui déclencherait une crise : des ventes assez massives pour que les autres pays de la zone euro soient touchés à leur tour.
Ce qui se passerait alors : une intervention de la Banque centrale européenne pour racheter des titres français.
Ce que coûterait chaque palier : 32 millions d'euros d'intérêts par point d'écart dès la 1re année, au barème du Trésor.
Cet outil de la BCE, créé en 2022, permet d'acheter la dette d'un pays dont l'écart s'envole sans justification. Il est réservé aux États qui suivent les recommandations budgétaires de Bruxelles, un point que la Commission examinerait pour la France, sous procédure pour déficit excessif. Les émeutes de 2023 n'avaient déplacé l'écart que de 3 points, comme le rappelle notre comparaison entre 2023 et 2026.